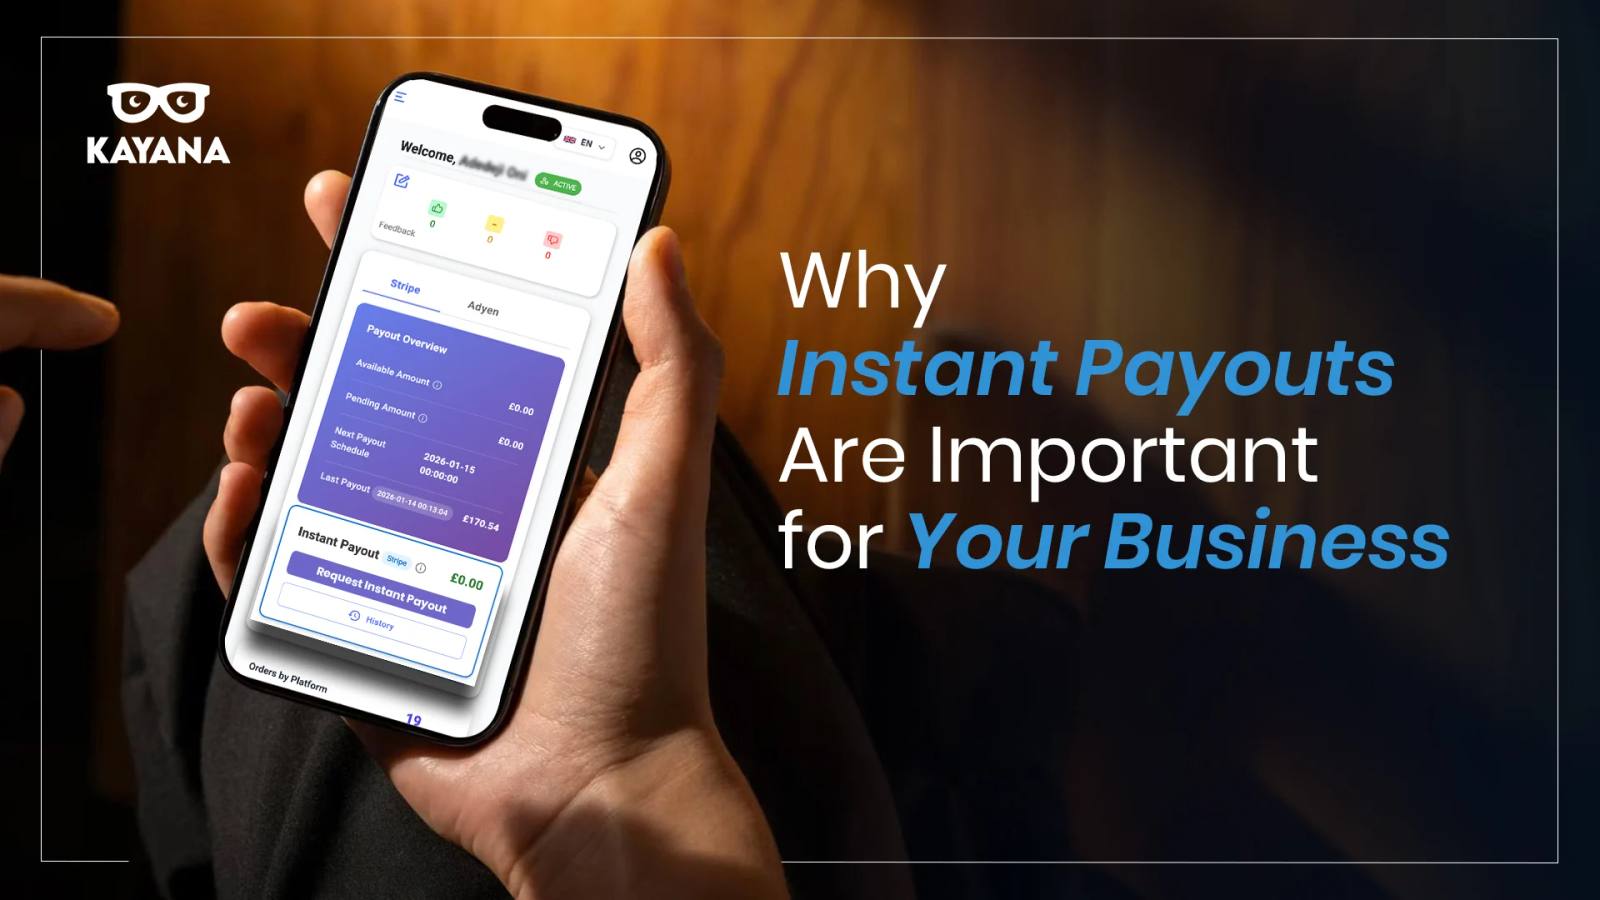
Stel je voor: Het is maandagochtend en je controleert je weekendcijfers. De kassa's toonden sterke verkopen van £4.500 op zaterdag en zondag. Je klanten hebben betaald, de transacties zijn succesvol verlopen, en je betaalmachine heeft elke verkoop bevestigd. Toch wanneer je je bedrijfsrekening controleert, is dat geld er niet. Het zal pas woensdag binnenkomen, mogelijk donderdag als er een feestdag tussenin valt. Dit is precies het probleem dat directe uitbetalingen oplossen, waardoor je binnen uren toegang hebt tot je verdiende inkomsten, niet dagen.
Ondertussen moet je leverancier vandaag betaald worden. Je personeelskosten zijn morgen verschuldigd. Die apparatuurreparatie die je hebt uitgesteld, kan niet langer wachten.
Je hebt het geld verdiend. Je klanten hebben betaald. Maar je kunt er niet bij wanneer je het het meest nodig hebt.
Dit frustrerende verschil tussen het verdienen van inkomsten en het daadwerkelijk beschikbaar hebben ervan is niet alleen onhandig; het bepaalt fundamenteel hoe Britse bedrijven opereren, vaak op manieren die groei beperken en onnodige stress veroorzaken.
Voor bedrijfseigenaren die strakke activiteiten uitvoeren, kunnen die 2-5 dagen wachten het verschil betekenen tussen het grijpen van kansen en het zien passeren, tussen het op tijd betalen van leveranciers en het beschadigen van cruciale relaties, en tussen het nemen van zelfverzekerde beslissingen en het ervaren van voortdurende financiële angst.
Maar wat als dat gat niet bestond? Wat als het geld dat je klanten zaterdag betaalden, zondag in de middag al op je rekening stond?
Dat is precies wat directe uitbetalingen leveren en waarom ze snel essentieel worden voor Britse bedrijven die weigeren hun activiteiten door vertragingen in betalingsverwerking te laten bepalen.
Wat zijn instant payouts?
Instant payouts, ook wel bekend als snelle uitbetalingen of snelle vereffeningen, stellen bedrijven in staat om betalingsfondsen binnen enkele uren te ontvangen in plaats van de traditionele 2-5 werkdagen. Wanneer een klant zijn contactloze kaart tikt voor hun ochtendkoffie, kan dat geld al voor de lunch op uw bedrijfsrekening staan.
Traditionele betalingsverwerking werkt volgens een batchvereffeningssysteem. Uw betalingsleverancier verzamelt alle transacties gedurende de dag, verwerkt deze 's nachts en draagt de fondsen 1-3 werkdagen later over naar uw rekening.
Deze vertraging, die sinds decennia standaard is, creëert een gat tussen het moment waarop u geld verdient en het moment waarop u het daadwerkelijk kunt gebruiken.
Instant payout-systemen draaien dit model volledig om. Ze gebruiken realtime betalingskanalen en geavanceerd risicobeheer om fondsen bijna onmiddellijk na elke transactie of in snelle batches gedurende de dag vrij te geven.
Waarom gebeuren vertragingen bij directe uitbetalingen?
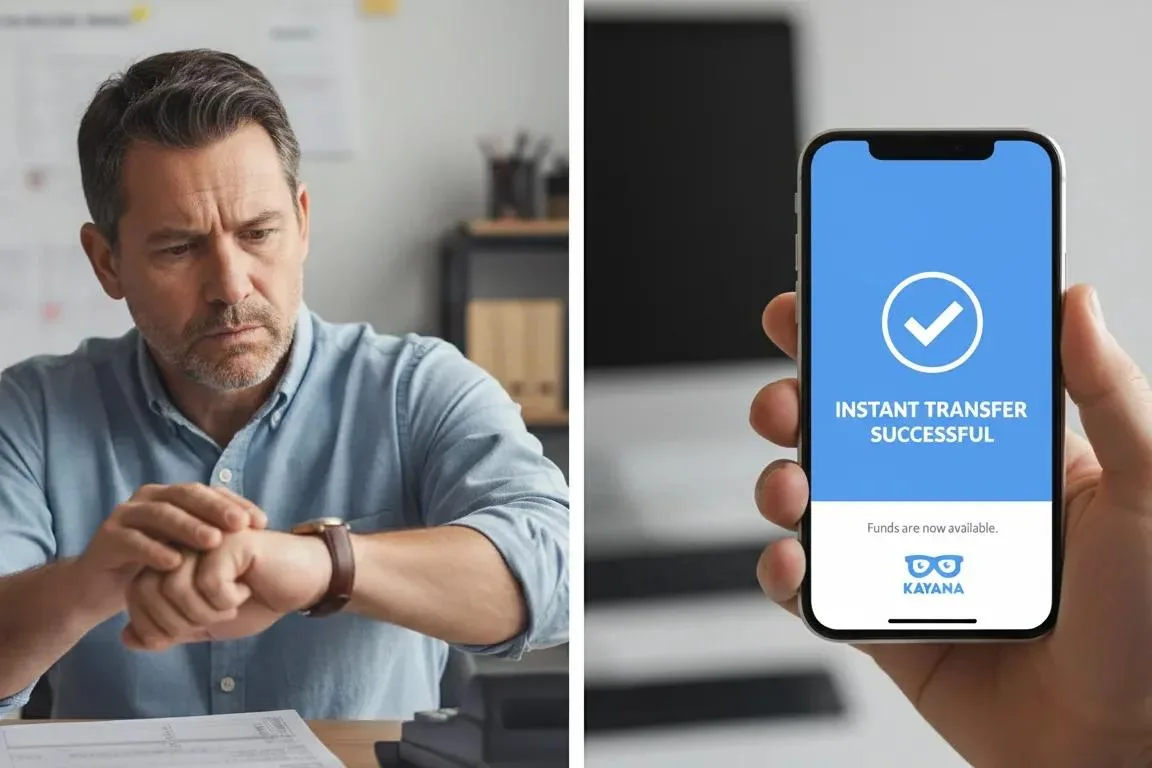
Het 2-5 dagen afwikkelingskader is niet willekeurig; het is een erfenis van hoe de betaalverwerkingsinfrastructuur decennia geleden werd opgebouwd, toen alles langzamer verliep en meer handmatige verificatie vereiste.
Dit gebeurt achter de schermen bij traditionele verwerking:
Wanneer een klant betaalt, wordt de transactie in enkele seconden geautoriseerd om ervoor te zorgen dat fondsen beschikbaar zijn. Maar autorisatie is niet hetzelfde als afwikkeling.
Aan het einde van de dag bundelt uw processor transacties en stuurt deze naar kaartnetwerken, zoals Visa of Mastercard. De netwerken coördineren vervolgens met uitgiftebankken om het geld over te maken.
Vervolgens worden de fondsen overgedragen naar uw acquiringbank, die de gegevens verifieert, alle toepasselijke kosten aftrekt en het saldo vervolgens op uw rekening stort.
Dit meerstapsproces volgt meestal bankwerkdagschema's, wat betekent dat een verkoop op vrijdag mogelijk niet tot maandag wordt verwerkt. Houd rekening met fraudecontroles en geschilvensters, en "2-3 werkdagen" wordt de standaard.
Deze vertraging voegt geen waarde toe; het is gewoon een beperking van oude technologie. Moderne directe uitbetalingssystemen elimineren deze knelpunten, zodat u onmiddellijk toegang hebt tot uw geld zonder beveiligingsproblemen.
Stop met dagen wachten op uw eigen geld!
Elimineer uitbetalingsvertragingen, verminder afhankelijkheid van creditfaciliteiten en houd uw activiteiten draaiende met Kayana's directe uitbetalingen.
Boek vandaag nog een gratis overleg!

Vijf krachtige use cases: directe uitbetalingen in actie
1. Horeca: beheer van bederfelijke voorraden en seizoensgebonden vraag
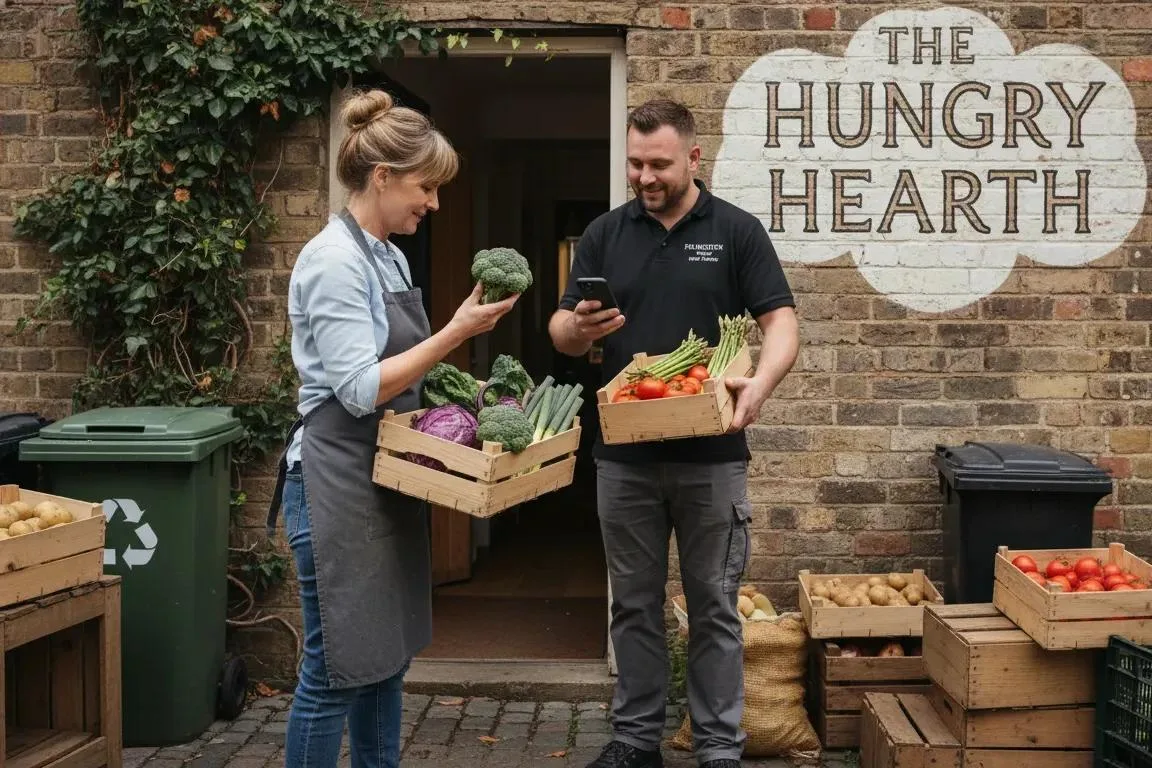
Onafhankelijke restaurants en cafés werken met notoir dunne marges, met een gemiddelde winstmarge van slechts 4,2% in 2024 voor alle Britse restauranttypes. (Bron: AHBS Ltd. & CLFI)
Als je bederfbare goederen verkoopt en dagelijks met leveranciers omgaat, is timing alles.
De uitdaging: Tom runt een farm-to-table restaurant in Bristol. Zijn unieke verkoopargument is het gebruik van vers oogstingrediënten van lokale leveranciers, maar de meeste vereisen betaling bij levering. Bij traditionele betalingsverwerking zouden inkomsten van het weekend pas woensdag worden gestort, wat een gat van meer dan £3.000 per week zou creëren.
De oplossing met directe uitbetalingen: Tom ontvangt nu inkomsten van vrijdag en zaterdag zondag in de middag. Hij kan maandagmorgen bestellingen met vertrouwen plaatsen, zijn belofte van verse ingrediënten waarmaken en de 2,5% creditcardhandelaren-cash-advance-fees waarop hij eerder moest vertrouwen vermijden.
Het resultaat? £127 per week bespaard op financieringskosten alleen, oftewel £6.600 per jaar, plus de operationele gemoedsrust die hem in staat stelt zich op zijn menu te concentreren in plaats van op zijn rekeningsaldo.
2. Retail: grijpen van tijdgevoelige kansen
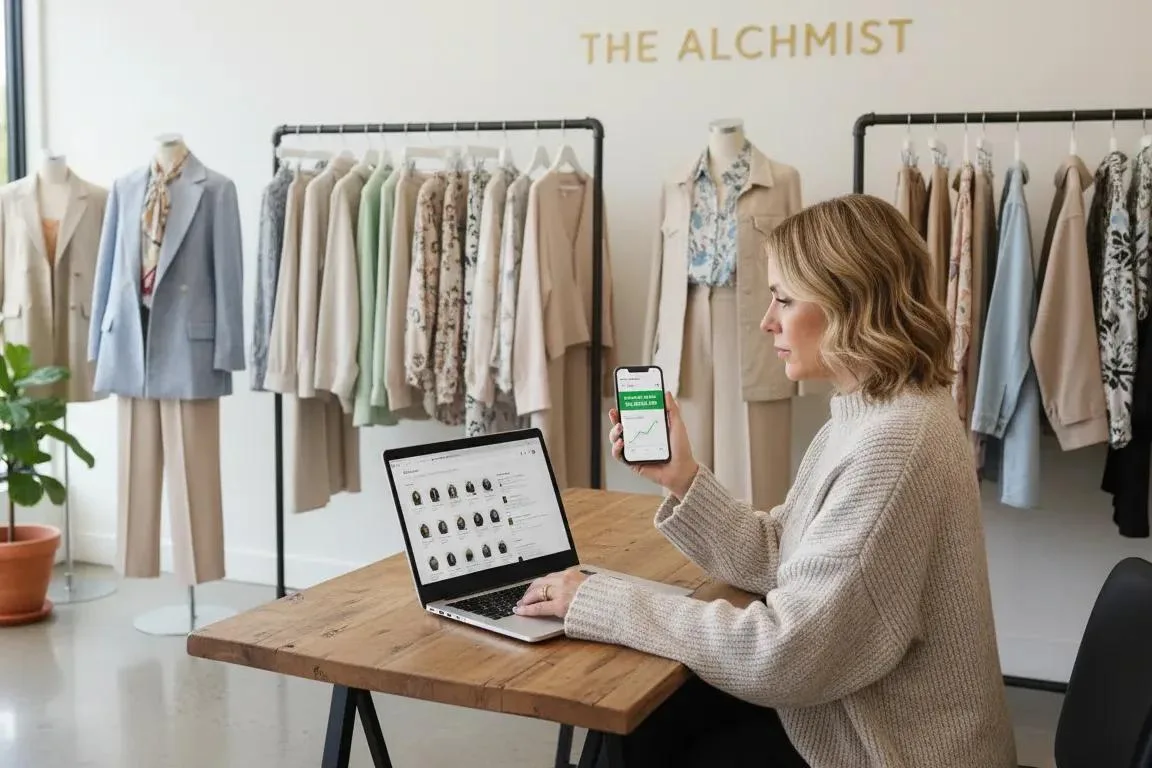
Retailers in de High Street worden geconfronteerd met unieke uitdagingen in 2024. Met voetverkeer dat nog steeds aantrekt van de pandemie en toenemende onlinecompetitie, kan de mogelijkheid om snel op trends in te spelen het verschil tussen winst en verlies betekenen.
De uitdaging: Emma runt een boutiquemodewinkel in Brighton. Wanneer een bepaalde stijl viral gaat op sociale media, heeft zij een venster van 48-72 uur om voorraden aan te vullen voordat de trend verder gaat. Traditionele betalingsvertragingen betekenden dat zij deze kansen zou missen of duur persoonlijk krediet zou moeten gebruiken.
De oplossing met directe uitbetalingen: Snelle uitbetalingsverwerking betekent dat Emma dinsdagsinkomsten in een woensdag-groothandelorder kan herinvesteren. Zij heeft vier virale trends in zes maanden benut en £18.000 aanvullend inkomsten gegenereerd, wat onmogelijk zou zijn geweest met vertraagde settlements.
Buiten trendvolging biedt directe toegang tot fondsen Emma de mogelijkheid om betere voorwaarden met leveranciers te onderhandelen door onmiddellijk te betalen, wat vaak 5-10% vroegtijdige betalingskortingen oplevert die voorheen niet haalbaar waren.
3. Diensten: beheer van onregelmatige inkomstenpatronen
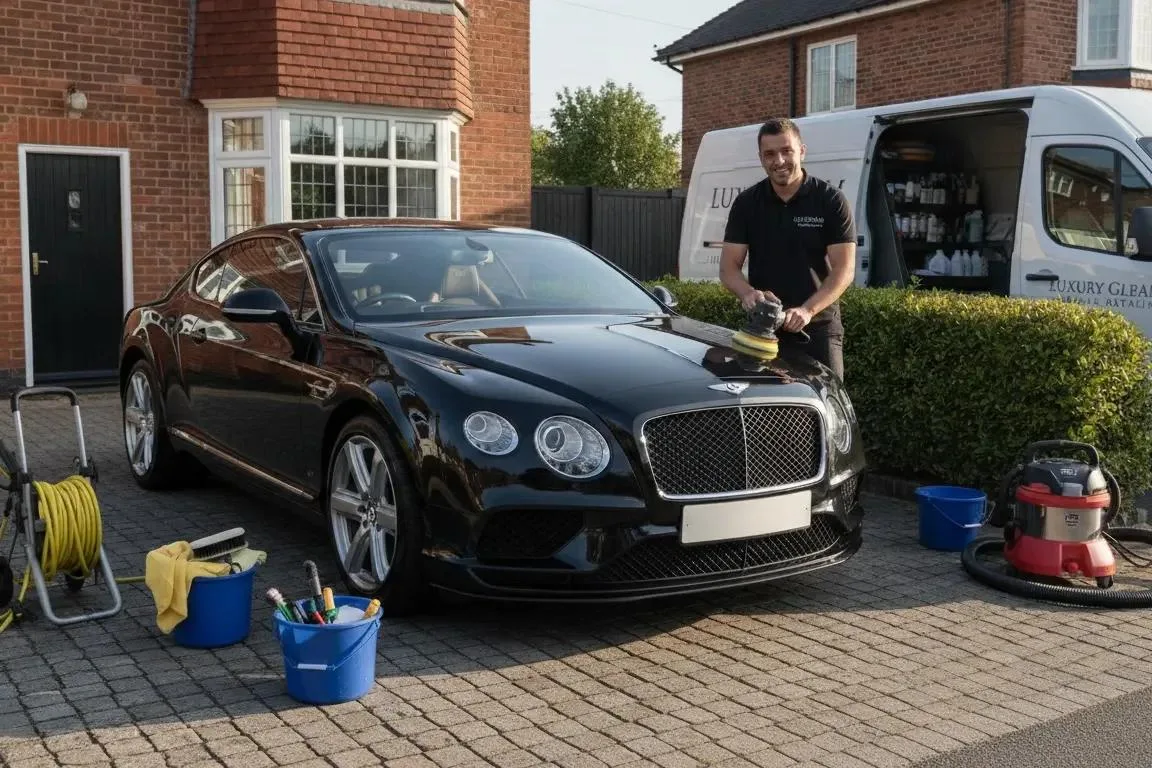
Bedrijven met onvoorspelbare inkomstenpatronen, zoals schoonheidssalons, autowerkplaatsen en fitnessstudio's, worden geconfronteerd met bijzondere uitdagingen bij traditionele betalingsverwerking. Een druk weekend kan £5.000 opleveren, terwijl doordeweeks slechts £800 binnenkomt.
De uitdaging: Marcus exploiteert een mobiele autowasservice die Surrey en Hampshire bestrijkt. Zijn drukste dagen zijn zaterdag en zondag, maar zijn huur, verzekering en voorraad verschuldigd zijn doorheen de week. Het gat tussen verdienen en toegang tot fondsen creëerde constante stress en soms roodstandkosten.
De oplossing met directe uitbetalingen: Met inkomsten van weekendklussen beschikbaar maandagochtend, kan Marcus een consistent geldstroom handhaven ongeacht boekingspatronen. Hij heeft £840 jaarlijkse roodstandkosten geëlimineerd en kan met vertrouwen services boeken, wetende dat middelen beschikbaar zijn wanneer nodig.
Het psychologische voordeel mag niet worden onderschat. Marcus rapporteert beter te slapen wetende dat maandagbrandstoffen worden gedekt door zondagse bevestigde betalingen, niet donderdag's uiteindelijke settlement.
4. Multi-locatie-exploitatie: gecentraliseerd financieel beheer
Het beheren van geldstroom over meerdere locaties vermenigvuldigt de complexiteit. Elke locatie genereert inkomsten tegen verschillende snelheden, heeft unieke kosten en vereist individuele aandacht, terwijl het hoofdkantoor probeert de algehele financiële gezondheid te behouden.
De uitdaging: Priya runt vier quick-service restaurants in Londen. Met traditionele betalingsverwerking kon zij niet gemakkelijk vaststellen welke locaties operationele ondersteuning nodig hadden zonder settlements en handmatige afstemming af te wachten. Één underperformerende locatie kon middelen uit succesvolle locaties aanspreken zonder onmiddellijke zichtbaarheid.
De oplossing met directe uitbetalingen: Realtime-toegang tot inkomsten van elke locatie, gecombineerd met moderne EPOS-systemen, geeft Priya dezelfde dag financiële inzichten. Zij kan problemen onmiddellijk identificeren – een kapotte kassa die transacties te lang verwerkt, een locatie met onverwacht laag verloop of een succesvolle promotionele activiteit waardig herhaald op andere plekken.
Deze zichtbaarheid, gekoppeld aan directe toegang tot fondsen, betekent dat Priya dagelijks in plaats van wekelijks op basis van bewijzen kan beslissen. Zij heeft voorraden tussen locaties herverdistribueerd ter voorkoming van verspilling, personeelsinzet in realtime aangepast en de algehele winstgevendheid in zes maanden met 12% verbeterd.
"Moeite met personeelsuitdagingen? Ontdek hoe zelfbedieningsoplossingen kunnen helpen UK arbeidstekorten aan te pakken."
5. Seizoenale bedrijven: beheer van piekperioden
Bedrijven met uitgesproken seizoensgebondenheid worden geconfronteerd met unieke geldstroomuitdagingen. Stadionkiosken, zeestrandomgeving en kerstmarkthandelaren kunnen 60-80% van jaarlijkse inkomsten in slechts enkele maanden genereren.
De uitdaging: David runt voedsel- en drankkiosken op VK-sportsstadions. Speeldagen genereren £15.000-£20.000, maar traditioneel zouden die middelen niet tot halverwege de week aankomen. Ondertussen moet hij voorraden aanvullen, incidenteel personeel betalen en apparatuur direct na elk evenement beheren.
De oplossing met directe uitbetalingen: Het ontvangen van speeldaginkomsten binnen uren betekent dat David elk evenement als een zelfstandige financiële eenheid kan bedrijven. Hij vult voorraden aan voor de volgende wedstrijd, betaalt personeel onmiddellijk (verbetering van retentie) en hoeft geen enorme kasreserves te handhaven om het gat tussen evenementen te overbruggen.
Tijdens het voetbalseizoen bevrijdde deze aanpak £30.000 aan werkkapitaal, dat David herinvesteerde in expansie van zijn exploitatie naar twee extra plaatsen. Deze groei zou niet financieel haalbaar zijn geweest met traditionele betalingsvertragingen.
Hoe betalingsvertragingen uw bedrijfsvoering beïnvloeden
De meeste Britse ondernemers realiseren zich niet hoeveel vertraagde betalingen hen werkelijk kosten totdat ze het alternatief ervaren.
Cashflow gaat niet alleen over het hebben van geld; het gaat erover het te hebben als je het nodig hebt.
Volgens onderzoek van de Federation of Small Businesses en Equifax sluiten jaarlijks ongeveer 50.000 MKB's in het Verenigd Koninkrijk vanwege cashflowproblemen, voornamelijk veroorzaakt door late betalingen.
Late betalingen en vertraagde toegang tot inkomsten creëren een dominoëffect dat elk aspect van de bedrijfsvoering raakt.
Beschouw een typische week voor een klein QSR-restaurant:
- Maandag: Weekend-inkomsten nog steeds uitstekend (£4.200)
- Dinsdag: Leveranciersfactuur vervalt voor verse ingrediënten (£1.800)
- Woensdag: Loonverwerking nodig (£3.100)
- Donderdag: Apparatuurreparatie dringend nodig (£650)
- Vrijdag: Weekend-inkomsten eindelijk ontvangen, inkomsten van maandag nog steeds uitstekend
Dit jongleerspel dwingt bedrijven in drie oncomfortabele posities: het onderhouden van onnodig grote kasreserves, het aangaan van dure kortetermijnkrediet, of het uitstellen van essentiële betalingen, wat leveranciersrelaties kan beschadigen.
Stop met wachten op uw eigen geld!
Elimineer uitbetalingsvertragingen, verminder afhankelijkheid van overdrafts en houd uw bedrijfsvoering draaiende met instant payouts van Kayana.
Boek vandaag nog een gratis consult!
De werkelijke impact op Britse bedrijven
Recent onderzoek onthult dat 90% van de Britse bedrijven late betalingen ervoeren in 2025, met een gemiddelde betalingsvertraging van 32 dagen.
Bovendien werd 62,6% van de facturen die door MKB's werden verzonden laat betaald, waardoor verbeterde cashflow een kritieke zorg voor ondernemers is. (Bron: Financial IT)
Onderzoek door Xero ontdekte dat betalingen aan kleine bedrijven gemiddeld 7,3 dagen te laat werden gedaan, waardoor ondernemers, vooral in de horeca- en detailhandelsector, aanzienlijk veel tijd per week moesten besteden aan het beheren van de resulterende cashflow-gaten.
Dat is meer dan een volledige werkdag verloren aan financieel beheer in plaats van uw bedrijf te laten groeien.
Belangrijke overwegingen bij het evalueren van instant payout-oplossingen
Niet alle snelle uitbetalingssystemen zijn hetzelfde. Houd rekening met deze factoren wanneer u providers vergelijkt:
Vereffeningssnelheid en timing
Echte instant payouts betekenen dat fondsen binnen enkele uren beschikbaar zijn, meestal binnen 2-6 uur nadat de transactie-batches zijn verwerkt. Sommige providers presenteren "next-day" vereffening als "instant", maar dat is niet hetzelfde.
Vragen om te stellen:
- Wat is de werkelijke tijd van transactie tot beschikbare fondsen?
- Verwerkt u uitbetalingen meerdere keren per dag of eenmaal per dag?
- Worden weekenden en bankdagen normaal verwerkt?
- Is er een afsluitingstijd waarna transacties naar de volgende uitbetaling gaan?
Transparantie van de gebourenstructuur
Instant payout-services kunnen op verschillende manieren kosten berekenen:
- Hogere transactiekosten (meestal 0,1-0,5% meer per transactie)
- Vaste maandelijkse kosten voor de instant payout-functie
- Kosten per uitbetaling voor elke vereffening
- Gefaseerde prijzen op basis van transactievolume
De cruciale vraag: Wat zijn mijn totale effectieve kosten in vergelijking met standaardverwerking? Bereken op basis van uw werkelijke transactievolume en patronen, niet op hypothetische voorbeelden.
Sommige providers bieden instant payouts zonder extra kosten en integreren deze in competitieve standaardtarieven. Anderen rekenen premiumtarieven aan die de cashflow-voordelen voor bedrijven met lagere volumes kunnen overtreffen.
Instant payout-integratie met bestaande systemen
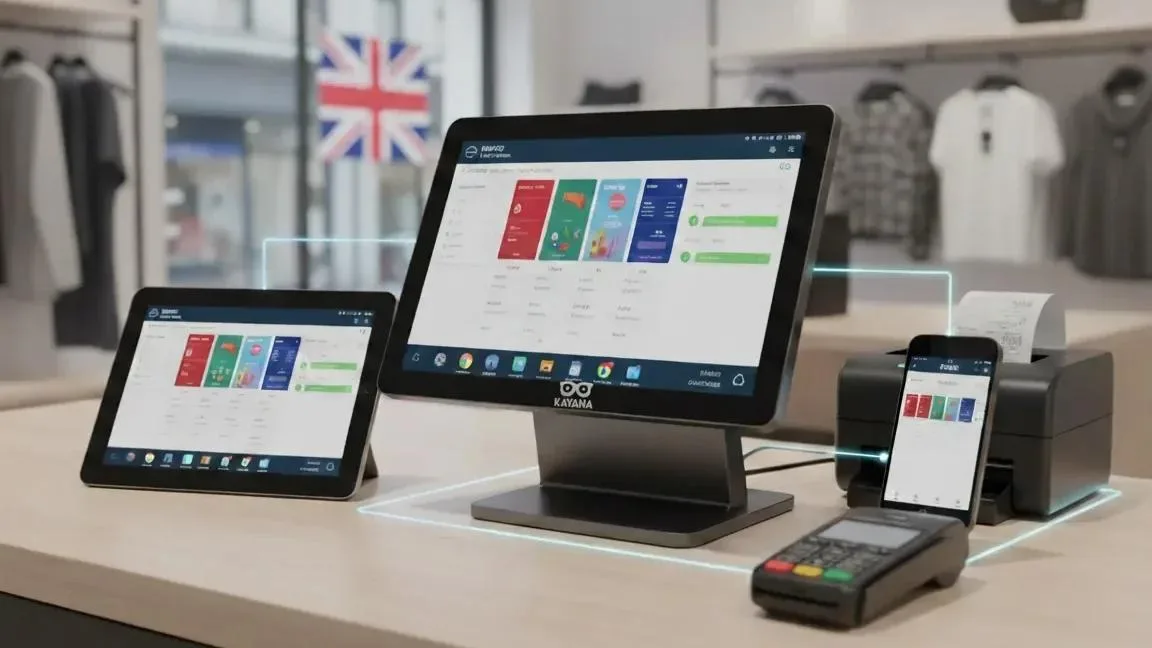
Uw betalingsverwerking bestaat niet in isolatie. Het moet naadloos integreren met uw EPOS-systeem, boekhoudingsoftware en voorraadbeheersingstools.
Essentiële integraties:
- Real-time transactiegegevens naar uw EPOS-systeem
- Automatische afstemming met boekhoudingsplatforms (Xero, QuickBooks, Sage)
- Bankfeed-compatibiliteit voor onmiddellijke zichtbaarheid
- API-toegang voor aangepaste rapportagebehoeften
Moderne systemen moeten uniforme gegevens bieden wanneer een betaling wordt verwerkt: uw EPOS registreert de verkoop, uw boekhoudingsoftware registreert de opbrengst en uw banksaldo wordt bijgewerkt, allemaal automatisch en onmiddellijk.
Stop met wachten op uw eigen geld!
Elimineer uitbetalingsvertragingen, verminder de afhankelijkheid van rood staan en zorg dat uw activiteiten soepel verlopen met Kayana's instant payouts.
Boek vandaag nog een gratis consult!
Veiligheid en naleving
Snellere betalingen mogen niet betekenen dat het risico toeneemt. Reputabele instant payout-providers handhaven dezelfde veiligheidsnormen als traditionele processoren:
- PCI DSS Level 1-conformiteit
- Strong Customer Authentication (SCA)-conformiteit voor UK-betalingen
- Fraudebewaking en preventiemechanismen
- GDPR-conforme gegevensafhandeling
- Financial Conduct Authority-registratie
De snelheid van vereffening moet voortkomen uit efficiënte verwerkingssystemen, niet uit verminderde veiligheidscontroles.
Ondersteuning en betrouwbaarheid
Wanneer u voor dagelijkse activiteiten op instant payouts vertrouwt, wordt systeembetrouwbaarheid kritiek. Onderzoek de track record van potentiële providers:
- Wat is hun historische uptime?
- Hoe snel lossen zij technische problemen op?
- Is UK-gebaseerde ondersteuning beschikbaar tijdens uw kantooruren?
- Wat gebeurt er als een uitbetaling mislukt of vertraagd is?
- Hebben zij back-upsystemen om continuïteit te garanderen?
Verder dan cashflow: De bredere voordelen van instant uitbetalingen
Hoe instant uitbetalingen financiële planning en prognoses verbeteren
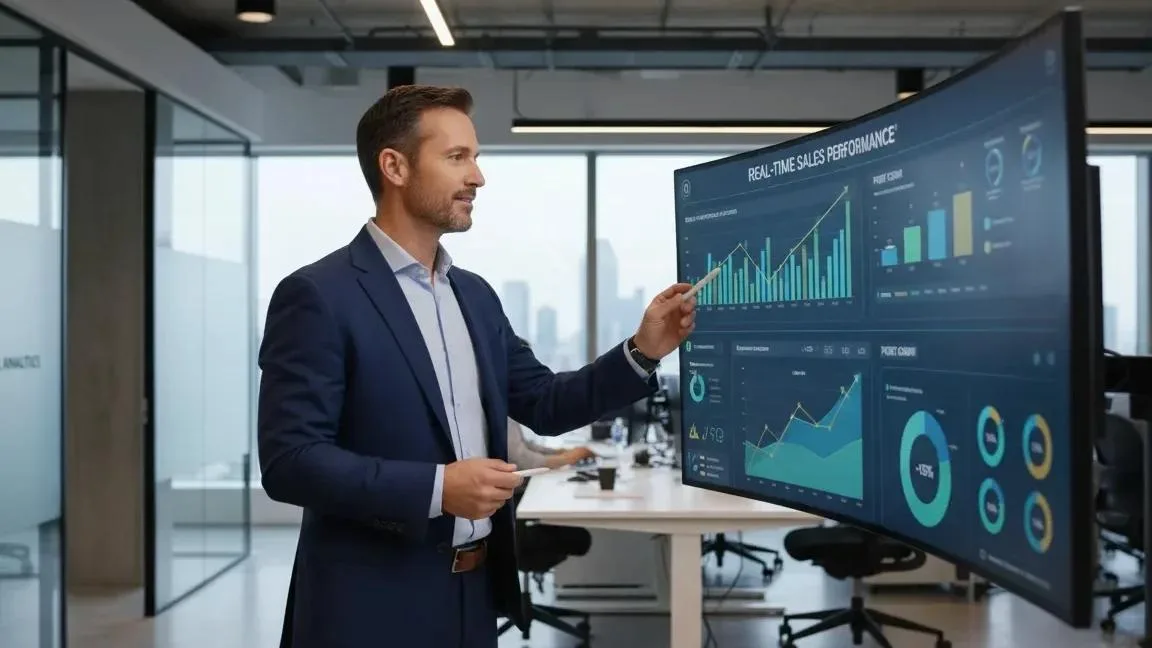
Als je inkomsten in real-time kunt zien en benaderen, verandert je hele aanpak van financieel beheer. In plaats van met een week oude gegevens te werken, maak je beslissingen op basis van de huidige realiteit.
Moderne instant uitbetalingssystemen integreren met boekhoudkundige software en EPOS-platforms en bieden live dashboards met exact wat je hebt verdiend en wat beschikbaar is. Deze zichtbaarheid verandert budgettering van een maandelijkse oefening in een dagelijkse praktijk.
Praktische toepassing: In plaats van te schatten "we verdienen meestal ongeveer £X op dinsdag," weet je precies wat dinsdag heeft gegenereerd op woensdagmorgen. Deze nauwkeurigheid groeit in de loop van de tijd en verbetert voorraadborderingen, personeelsplanning en investeringsbeslissingen voor marketing.
Verbeterde leverancierrelaties
Leveranciers snel betalen is niet alleen beleefd; het is goed zakendoen. Veel Britse groothandelaren en distributeurs bieden vroege betalingskortingen van 2-5% voor betaling binnen 7-14 dagen.
Met traditionele betalingsverwerking betekende het benutten van deze kortingen vaak het gebruik van bedrijfskrediet of persoonlijke middelen. Instant uitbetalingen maken vroege betaling mogelijk zonder financiële tovertrucs.
Echte cijfers: Een café dat maandelijks £2.000 aan benodigdheden uitgeeft, kan £40-£100 per maand (£480-£1.200 per jaar) besparen door vroege betalingskortingen, genoeg om de kosten van een upgrade naar een modern EPOS-systeem met instant uitbetalingscapaciteit te dekken.
Verder dan kortingen versterkt consistente tijdige betaling leverancierrelaties. Wanneer verstoringen in de toeleveringsketen optreden, denk aan het HGV-chauffeurstekort van 2021, geven leveranciers prioriteit aan betrouwbare klanten. Die prioriteit kan het verschil betekenen tussen voorraadbeheer en normale bedrijfsvoering.
Stop met dagen wachten op je eigen geld!
Elimineer uitbetalingsvertragingen, verminder afhankelijkheid van overtroks en houd je activiteiten draaiende met de instant uitbetalingen van Kayana.
Boek vandaag nog een gratis consultatie!
Verminderde afhankelijkheid van externe financiering
Bedrijfsovertroks en handelskasvorderingen bestaan deels vanwege de kloof tussen het verdienen van inkomsten en het benaderen ervan. Deze producten rekenen hoge vergoedingen, met jaarlijkse rentetarieven van 15-40% niet ongewoon voor handelskasvorderingen.
De afhankelijkheid van externe financiering is wijdverbreid onder Britse MKB's. Volgens de British Business Bank steeg het gebruik van externe financiering door kleine bedrijven van 41% in Q1 naar 50% in Q3 2023, met creditcardgebruik stijgend van 12% naar 20% en overtroksfinanciering stijgend van 11% naar 17%.
Daarnaast gebruikte 30% van eigenaren van kleine bedrijven persoonlijke spaargeld, creditcards of persoonlijke leningen voor cashflowbeheer, wat de wanhopige maatregelen aangeeft die velen nemen om betalingsvertragingen overbruggen. (Bron: MerchantSavvy)
Kostenvergelijking voor een tekort van £5.000:
- Bedrijfsovertrok (18% APR): £750 per jaar als onderhouden
- Handelskasvorderingen (30% factor rate): £1.500 totale kosten
- Instant uitbetalingen die de kloof dichten: £0
Zelfs incidenteel gebruik van deze financieringsopties kan bedrijven duizenden euro's per jaar kosten. Instant uitbetalingen bieden in wezen renteloos toegang tot je eigen geld en elimineren in de meeste gevallen de behoefte aan dure kortetermijnleningen.
Mentale gezondheid en welzijn van bedrijfseigenaren
De psychologische last van financiële onzekerheid verschijnt zelden in bedrijfsplanningsdocumenten, maar is verwoestend voor Britse bedrijfseigenaren.
Brits regeringsonderzoek ontdekte dat 40% van bedrijven de late betalingen van hun klanten aanwezen als drijfveer voor laattijdige betaling, wat een golfeffect van financiële stress in de hele bedrijfsgemeenschap creëert.
De onzekerheid over of middelen op tijd arriveren om verplichtingen te dekken creëert voortdurende achtergrondangst voor bedrijfseigenaren.
Instant uitbetalingen elimineren zakelijke stress niet. Het runnen van een bedrijf zal altijd uitdagingen met zich meebrengen, maar ze verwijderen één belangrijke bron van onzekerheid. Weten dat je morgen toegang hebt tot de inkomsten van vandaag verandert je hele relatie met je bedrijfsfinanciën.
De toekomst van zaaksbetalingen in het VK
De omvang van de kans is aanzienlijk. Met 5,7 miljoen bedrijven in de particuliere sector die in januari 2025 in het VK actief zijn, en MKB-bedrijven die ongeveer 60% van de werkende bevolking van het VK in dienst hebben, kunnen verbeteringen in de efficiëntie van betalingsverwerking transformatieve effecten hebben op de gehele economie. (Bron: UK Parliament & Money.co.uk)
Directe uitbetalingen vertegenwoordigen waar de gehele betalingsindustrie naartoe gaat. Open Banking-initiatieven, snellere betalingskanalen en embedded finance-oplossingen maken real-time geldverkeer de verwachte standaard, niet een premiumfunctie.
De aandrang van de Britse regering op Making Tax Digital (MTD) ondersteunt ook real-time financiële systemen. Door directe toegang tot nauwkeurige transactiegegevens wordt MTD-naleving eenvoudiger en minder tijdrovend.
Bedrijven die directe uitbetalingen invoeren lossen niet alleen vandaag's kasstroomuitdagingen op; ze toekomstbestendig maken hun activiteiten voor een steeds meer real-time financieel ecosysteem.
De volgende stap: Is uw bedrijf klaar voor directe uitbetalingen?
Niet elk bedrijf heeft direct directe uitbetalingen nodig, maar de meeste zouden ervan profiteren. Overweeg de overstap als:
- U regelmatig te maken heeft met cashflowgaten tussen het verdienen en toegang krijgen tot inkomsten
- U overdrachten, bedrijfskrediet of handelskassakosten gebruikt om betalingsvertragingen op te vangen
- U werkt met strakke marges waar timing belangrijk is
- U bederfbare inventaris beheert waarvoor regelmatig en op tijd aankopen nodig zijn
- U meerdere locaties beheert die centraliseerde financiële zichtbaarheid nodig hebben
- U seizoenspieken ervaart waarbij snelle toegang tot middelen cruciaal is
- U vroege betalingskortingen van leveranciers wilt benutten
De vraag is niet of directe uitbetalingen uiteindelijk standaard zullen worden; dat zullen ze. De vraag is of uw bedrijf kan wachten terwijl concurrenten voordeel hebben van realtime cashflowbeheer.
Veelgestelde vragen (FAQ's)
V1: Hoe snel zijn Kayana Instant Payouts?
Uitbetalingen worden doorgaans binnen enkele uren na transactieafronding verwerkt. In tegenstelling tot traditionele settlements ondersteunt Kayana sneller toegang tot fondsen en bankdagen, afhankelijk van beschikbaarheid van banken.
V2: Hoe werken Kayana Instant Payouts?
Kayana maakt gebruik van moderne betalingsinfrastructuur en real-time uitbetalingskanalen om fondsen kort na transactieverwerking vrij te geven. Betalingen worden veilig geautoriseerd, risico-gecontroleerd en automatisch vereffend zonder handmatige tussenkomst.
V3: Welke Kayana-producten ondersteunen Instant Payouts?
Instant Payouts zijn beschikbaar in Kayana's volledige betalingsecosysteem, inclusief:
- EPOS en MPOS-systemen
- Zelfbedieningskiosken
- Tap-to-Pay en Kaartlezers
- QR-codebestelling en Betaal-via-link
Alle transacties worden geconsolideerd in één uitbetalingssysteem voor uniforme zichtbaarheid van cashflow.
V4: Zijn Instant Payouts beschikbaar voor alle bedrijfstypen?
Instant Payouts zijn ideaal voor horeca-, retail- en servicebedrijven, en exploitanten met meerdere locaties. Beschikbaarheid kan afhangen van bedrijfstype, transactiegeschiedenis en nalevingschecks, in overeenstemming met UK-betalingsregels.
Klaar om uw bedrijfscashflow om te vormen?
Directe uitkeringen gaan niet alleen om sneller geld; ze gaan over het fundamenteel veranderen van hoe u uw bedrijf uitvoert. Van het elimineren van financiële stress tot het mogelijk maken van groeikansen die u anders zou missen, de voordelen reiken veel verder dan de bankrekening.
Als u klaar bent om te verkennen hoe directe uitkeringen voor uw Britse bedrijf zouden kunnen werken, biedt Kayana uitgebreide orderafhandelingsoplossingen die specifiek zijn ontworpen voor Britse bedrijven zoals het uwe. Onze geïntegreerde EPOS, MPOS en Self-Service Kiosk systemen bevatten directe uitkeringsfunctionaliteit als onderdeel van een complete operationele oplossing.
Sneller betaald krijgen. Uw bedrijf slimmer runnen!
Neem vandaag nog contact op met Kayana om uw specifieke behoeften te bespreken en ontdek hoe moderne betalingsverwerkingstechnologie inefficiënties kan elimineren, de klanttevredenheid kan verhogen en uw activiteiten toekomstbestendig kan maken.
Boek vandaag nog een gratis consultatie!
In het bedrijfsleven is timing niet alleen belangrijk; het is alles.